

Έρευνα Καταναλωτών ΙΕΛΚΑ
- Καταναλωτική συμπεριφορά, συναισθήματα και προσδοκίες νοικοκυριών εν μέσω διεθνών και οικονομικών πιέσεων
- Φόβος και θυμός κυριαρχούν στα καταναλωτικά συναισθήματα λόγω των γεωπολιτικών κρίσεων
- 55% του κοινού πιέζεται περισσότερο από ανατιμήσεις Καύσιμα-Ενέργεια και 40% από τα τρόφιμα
- 6 στους 10 αναβάλλουν αγορές – 4 στους 10 μειώνουν αγορές
Το Ινστιτούτο Έρευνας Λιανεμπορίου Καταναλωτικών Αγαθών (ΙΕΛΚΑ) παρουσιάζει τα βασικά ευρήματα της πανελλαδικής έρευνας καταναλωτών που πραγματοποιήθηκε τον Μάρτιο 2026, με δείγμα 800 καταναλωτές από όλη την Ελλάδα. Η έρευνα καταγράφει τις αντιλήψεις, τα συναισθήματα και τις προσαρμοστικές συμπεριφορές των καταναλωτών απέναντι στις τρέχουσες γεωπολιτικές και οικονομικές εξελίξεις και ειδικά σε σχέση με τον πόλεμο στον Περσικό κόλπο.
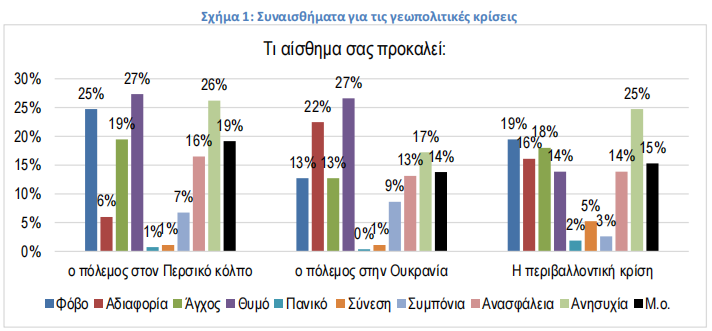
- Έντονα αρνητικά συναισθήματα από τις γεωπολιτικές κρίσεις με κυρίαρχα τον θυμό, τον φόβο και την ανησυχία
Όπως καταγράφεται στο σχήμα 1, τα διεθνή γεγονότα (πόλεμοι και περιβαλλοντική κρίση) προκαλούν έντονη συναισθηματική επιβάρυνση στους καταναλωτές:
- Ο θυμός και ο φόβος αποτελούν τα κυρίαρχα συναισθήματα, ιδιαίτερα σε σχέση με τον πόλεμο στον Περσικό Κόλπο.
- Η ανησυχία και το άγχος εμφανίζονται επίσης σε υψηλά επίπεδα σε όλα τα ζητήματα.
- Αξιοσημείωτο είναι ότι η περιβαλλοντική κρίση ενώ θα ήταν αναμενόμενο να μην έχει τόσο μεγάλη επίδραση στην ψυχοσύνθεση του καταναλωτικού κοινού, προκαλεί πιο έντονη συναισθηματική αντίδραση, σε σχέση με τον πόλεμο στην Ουκρανία.
- Ο πόλεμος στον Περσικό κόλπο έχει τα μεγαλύτερα επίπεδα αρνητικών συναισθημάτων από τις κρίσεις που ζητήθηκε στο κοινό να αξιολογήσουν.
Τα ευρήματα αναδεικνύουν τη συσσωρευμένη ψυχολογική πίεση των νοικοκυριών λόγω πολλαπλών κρίσεων.
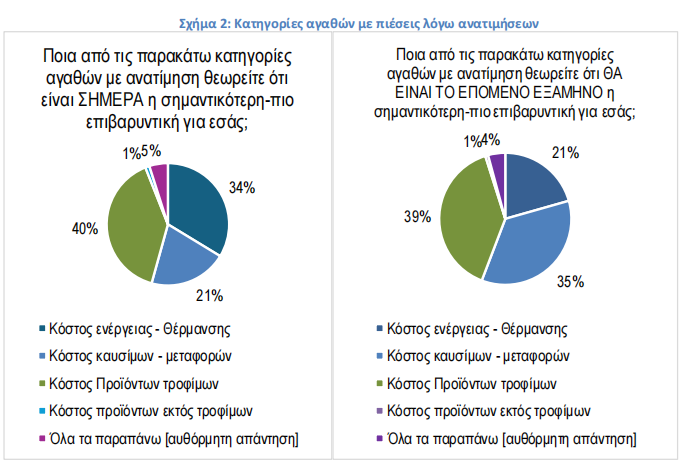
- Τα τρόφιμα παραμένουν σημαντική πηγή οικονομικής πίεσης παρά τις πιέσεις των τιμών στα Καύσιμα
Όπως φαίνεται στο σχήμα 2, ως προς τις κατηγορίες προϊόντων με τη μεγαλύτερη επιβάρυνση, οι καταναλωτές εκτιμούν ότι η μεγαλύτερη επιβάρυνση σήμερα είναι από τις τιμές καυσίμων-ενέργειας (αθροιστικά) και τις τιμές τροφίμων.
Σήμερα η σημαντικότερη επιβάρυνση είναι:
- 40%: Τρόφιμα
- 34%: Ενέργεια
- 21%: Καύσιμα
Το επόμενο εξάμηνο η σημαντικότερη επιβάρυνση θα είναι:
- 39%: Τρόφιμα (παραμένουν πρώτη ανησυχία)
- 35%: Καύσιμα (σημαντική αύξηση προσδοκώμενης πίεσης)
- 21%: Ενέργεια (σχετική αποκλιμάκωση ανησυχίας)
Παρότι οι τιμές τροφίμων καταγράφουν σχετικά σταθερή πορεία τιμών πριν και μετά την έναρξη του πολέμου στον Περσικό Κόλπο, σε αντίθεση με τις τιμές καυσίμων που έχουν αυξηθεί σημαντικά, οι καταναλωτές εξακολουθούν να αντιλαμβάνονται μεγαλύτερη επίδραση από τις τιμές τροφίμων. Αυτό αποδίδεται στην μεγαλύτερη δαπάνη για τρόφιμα και στη συσσωρευμένη κόπωση της τελευταίας 4ετίας. Ως προς την εκτίμηση του μέλλοντος, η εξέλιξη δείχνει ότι οι καταναλωτές αναμένουν μετατόπιση της πίεσης προς τις μεταφορές καθώς υποχωρεί η ανάγκη για θέρμανση λόγω του καλοκαιριού και αυξάνεται η ανάγκη για μετακινήσεις, διατηρώντας όμως τα τρόφιμα ως βασικό σημείο κόστους.
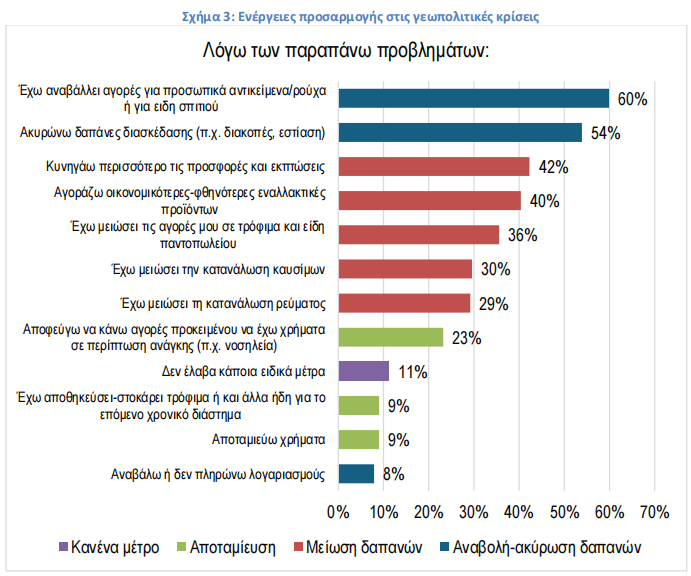
- Στροφή σε περιορισμό δαπανών και «αμυντική» καταναλωτική συμπεριφορά
Όπως καταγράφεται στο σχήμα 3, οι καταναλωτές προχωρούν σε άμεσες προσαρμογές της καθημερινής τους συμπεριφοράς με κύριες κατευθύνσεις την αναβολή δαπανών και την μείωση δαπανών. Συγκεκριμένα για την αναβολή δαπανών:
- 60% δηλώνει ότι έχει αναβάλει αγορές ένδυσης και προσωπικών ειδών.
- 54% αναβάλει δαπάνες διασκέδασης (εστίαση, διακοπές).
Και για τη μείωση δαπανών:
- 42% αναζητά περισσότερο προσφορές και εκπτώσεις.
- 40% στρέφεται σε φθηνότερα προϊόντα.
- 36% περιορίζει αγορές βασικών αγαθών (τρόφιμα, παντοπωλείο).
- 30% μειώνει την κατανάλωση καυσίμων και
- 29% μειώνει την κατανάλωση ηλεκτρικής ενέργειας.
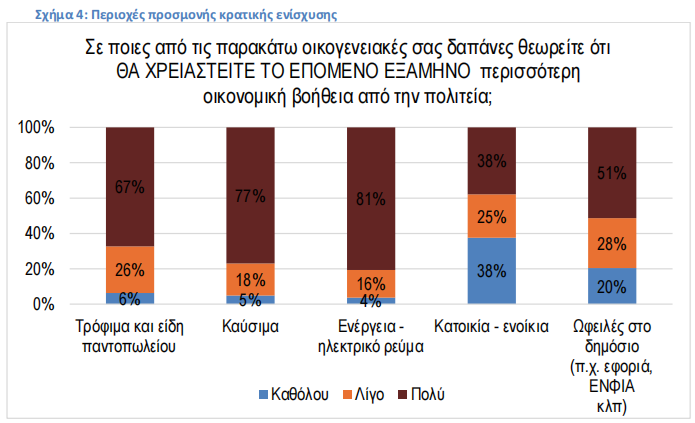
- Υψηλές προσδοκίες για κρατική στήριξη – ιδιαίτερα σε ενέργεια και βασικά αγαθά
Τέλος, στο σχήμα 4 καταγράφεται έναν καταναλωτικό κοινό με έντονη προσμονή για κρατική ενίσχυση, με τα δεδομένα αναδεικνύουν ότι η ενεργειακή επιβάρυνση εξακολουθεί να αποτελεί το σημαντικότερο πεδίο ανάγκης παρέμβασης. Συγκεκριμένα. σε ό,τι αφορά τις ανάγκες οικονομικής ενίσχυσης για το επόμενο εξάμηνο:
- 81% θεωρεί ότι θα χρειαστεί σημαντική βοήθεια για το ηλεκτρικό ρεύμα
- 77% για τα καύσιμα
- 67% για τρόφιμα και βασικά είδη
- 51% για φορολογικές υποχρεώσεις
- 38% για ενοίκια και κατοικία
Συμπερασματικά, καταγράφεται ένα περιβάλλον:
- Υψηλής συναισθηματικής πίεσης στους καταναλωτές
- Έντονης προσαρμογής της κατανάλωσης με μείωση δαπανών
- Αυξημένων προσδοκιών για κρατική στήριξη, ιδιαίτερα στην ενέργεια
Η Άνοιξη 2026 βρίσκει τα ελληνικά νοικοκυριά σε φάση συγκράτησης δαπανών και ενισχυμένης οικονομικής επιφυλακής, με σαφή προτεραιότητα τη διαχείριση βασικών αναγκών.


